🏡 ÚROKY JSOU VYSOKÉ. VYPLATÍ SE DNES VŮBEC HYPOTÉKA? 🤔
Spousta lidí dnes odkládá koupi nemovitosti s tím, že počkají, až úrokové sazby klesnou.
Jenže… co když čekat na nižší úroky není vždy ta nejlepší strategie?
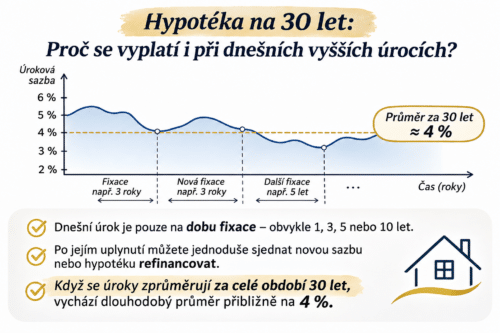
💡 Hypotéku si totiž sjednáváte třeba na 30 let, ale úrokovou sazbu nemáte stejnou po celou dobu!
Úrok je zpravidla fixovaný pouze na určité období, například na 3 nebo 5 let. Po skončení fixace si můžete sjednat nové podmínky nebo hypotéku refinancovat.
📊 A právě tady je důležité dívat se na hypotéku dlouhodobě.
Úrokové sazby se v průběhu let mění. Někdy jsou vyšší, jindy nižší. Pokud budeme v modelovém příkladu počítat s průměrnou sazbou kolem 4 % za celé období 30 let, může celkový pohled na financování vypadat úplně jinak než při posuzování pouze dnešního úroku.
Samozřejmě nikdo neví, jaké budou sazby za 3, 5 nebo 10 let.
🏠 Ale jednu věc víme jistě. Čekáním na nižší úroky si nezaručíte nižší cenu nemovitosti.
A pokud ceny nemovitostí mezitím porostou, může vás čekání nakonec stát více, než kolik byste ušetřili na úrocích.
👉 Proto svým klientům doporučuji neposuzovat koupi nemovitosti pouze podle aktuální úrokové sazby, ale podle celkové finanční situace, dlouhodobého plánu a možností financování.
Hypotéka musí dávat smysl už dnes. Případné budoucí snížení úroků pak může být příjemným bonusem.
📩 Přemýšlíte o koupi vlastního bydlení nebo investiční nemovitosti? Ráda s vámi proberu možnosti financování a pomohu vám najít řešení, které bude dávat smysl i z dlouhodobého hlediska.